Combien de temps le dépôt de garantie est-il bloqué ?
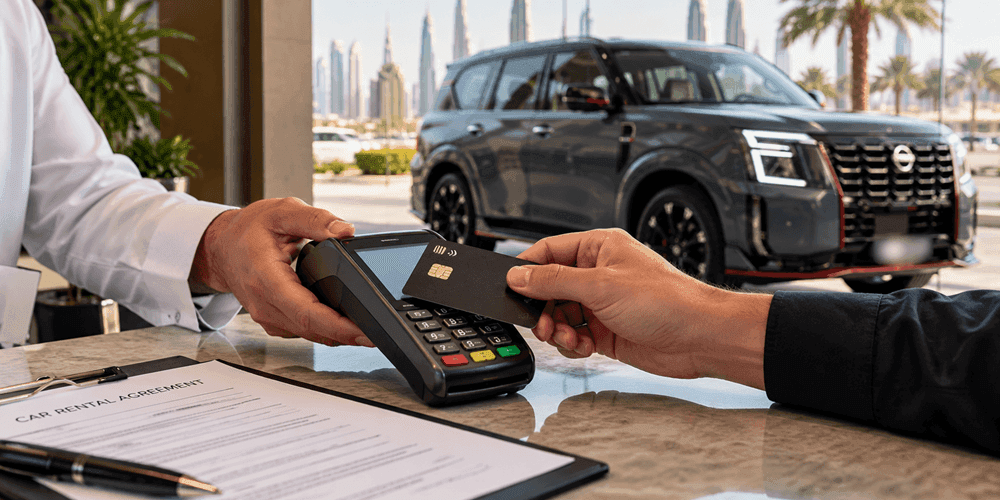
Explication claire de la durée de blocage d’une préautorisation sur carte bancaire pour une location de voiture, de l’incidence des amendes routières aux Émirats arabes unis et du moment où le montant peut redevenir disponible.
Dans ce guide
Une préautorisation par carte de crédit est bloquée pendant 21 à 25 jours après la location. Le montant reste sur votre compte, mais il est temporairement indisponible sur votre carte. Après la levée du blocage, votre banque peut avoir besoin de 4 à 5 jours supplémentaires pour rendre le montant de nouveau disponible. Ce délai permet la mise à jour des amendes de circulation aux Émirats arabes unis, qui peuvent ne pas apparaître immédiatement en ligne.
- Il s’agit d’une préautorisation par carte de crédit, et non d’un remboursement en espèces.
- La période de blocage est de 21 à 25 jours après la location.
- Votre banque peut avoir besoin de 4 à 5 jours supplémentaires pour mettre à jour votre solde disponible.
- Ce délai permet la mise à jour en ligne des amendes de circulation après la location.
Combien de temps le dépôt de garantie est-il bloqué ?
La préautorisation par carte de crédit est bloquée pendant 21 à 25 jours après la location. Il s’agit d’un blocage temporaire sur votre carte, et non d’un dépôt de garantie prélevé sur votre compte : le montant reste sur votre compte, mais ne peut pas être utilisé tant que le blocage est actif.
Après la levée de la préautorisation, votre banque peut avoir besoin de 4 à 5 jours supplémentaires pour afficher à nouveau le montant comme disponible. Le délai exact peut varier selon l’émetteur de votre carte ; tenez donc compte à la fois de la période de blocage et du délai de traitement de la banque pour planifier votre crédit disponible.
La période de 21 à 25 jours laisse le temps aux amendes routières aux EAU d’être mises à jour en ligne, car elles peuvent ne pas apparaître immédiatement après la fin de la location.
Le dépôt de garantie est-il débité ou bloqué ?
Le dépôt de garantie est bloqué via une préautorisation sur carte de crédit, plutôt que débité comme un paiement. Le montant reste sur votre compte, mais vous ne pouvez temporairement pas l’utiliser, car le crédit disponible de la carte est réduit du montant bloqué.
Puisqu’aucun paiement n’est prélevé pour le blocage lui-même, sa levée n’équivaut pas à un remboursement. Lorsque la préautorisation est levée, le montant bloqué redevient disponible une fois que l’émetteur de votre carte a mis à jour votre solde disponible. Votre banque peut mettre 4 à 5 jours supplémentaires à le refléter après la levée.
Pourquoi le montant est-il bloqué pendant 21 à 25 jours ?
Le blocage de 21 à 25 jours laisse le temps aux amendes routières aux EAU liées à la location d’apparaître en ligne. Les informations relatives aux amendes peuvent ne pas être mises à jour immédiatement après la restitution du véhicule ; la préautorisation reste donc en place pendant que ces informations deviennent disponibles.
C’est pourquoi le montant peut rester bloqué même après la fin de la location et la restitution du véhicule sans problème. Il s’agit d’un blocage sur carte de crédit, et non d’un débit distinct ou d’un remboursement en attente de versement.
Une fois la préautorisation levée, l’émetteur de la carte peut encore avoir besoin de 4 à 5 jours supplémentaires pour mettre à jour votre crédit disponible. Le délai d’affichage et de traitement de la banque peut varier : le blocage levé peut donc disparaître des préautorisations en attente au lieu d’apparaître comme une opération de remboursement distincte.
Quand le montant sera-t-il disponible après la levée du blocage ?
Après la levée de la préautorisation, l’émetteur de votre carte peut mettre 4 à 5 jours supplémentaires à afficher de nouveau le montant comme disponible. Ce délai de traitement bancaire est distinct de la période de blocage de 21 à 25 jours.
Comme il s’agit d’un blocage sur carte de crédit et non d’un paiement, vous ne verrez peut-être pas d’opération de remboursement distincte. Vérifiez plutôt votre crédit disponible et les préautorisations en attente : le montant bloqué peut simplement disparaître de la liste des opérations en attente ou revenir dans votre solde disponible.
Le délai exact d’affichage peut varier selon l’émetteur de la carte. Si le blocage est toujours visible après le délai de traitement bancaire prévu, contactez d’abord votre banque pour connaître le statut de la préautorisation levée.
Que vérifier si le blocage apparaît toujours
Vérifiez le crédit disponible et les préautorisations en attente sur la carte de crédit utilisée pour la location. Une préautorisation libérée peut disparaître de la liste des opérations en attente ou réapparaître dans votre crédit disponible ; elle peut ne pas figurer comme une opération de remboursement distincte.
Si le blocage reste visible
Tenez compte des 2 étapes du processus : le blocage de 21 à 25 jours après la location, puis un délai supplémentaire possible de 4 à 5 jours pour que votre banque actualise le solde disponible. Les émetteurs de cartes peuvent afficher différemment les blocages libérés.
Si le montant apparaît toujours après ce délai prévu, contactez l’émetteur de votre carte et demandez le statut de la préautorisation. Préparez les informations de la carte, les dates de location et le montant bloqué. La banque peut confirmer si le blocage est encore actif ou s’il a déjà été libéré mais reste en cours de traitement.
Il est essentiel de distinguer le blocage de préautorisation effectué par la société de location de voiture du délai de traitement propre à la banque. Tenez compte de ces 2 périodes lorsque vous planifiez la limite disponible sur votre carte de crédit.
Questions fréquentes
Vais-je recevoir un remboursement distinct du dépôt de garantie ?
Une préautorisation est un blocage temporaire sur la carte, et non une opération de remboursement. Une fois levée, elle peut simplement disparaître des autorisations en attente ou redevenir du crédit disponible, selon l’affichage de votre banque.